Online hypotéka od Monety – moje zkušenost při refinancování
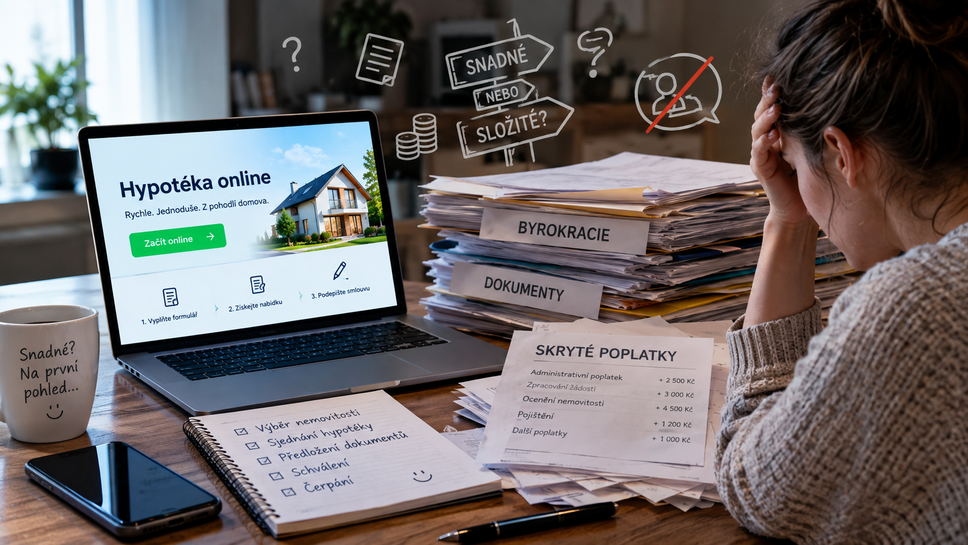
Rozhodl jsem se po delší době připravit příspěvek o mé zkušenosti se sjednáním online hypotéky, kterou jsem získal v době mého refinancování. Chtěl bych pečlivě popsat některá úskalí, která nemusí člověka hned napadnout a rozebrat na co vlastně může být dobrá a na co bych ji rozhodně mít nechtěl.
Online začátek – modelace
Začátek byl velice jednoduchý. Na stránkách online hypotéky Monety- po rozkliknutí reklamy na nejlevnější sazbu, jsem vyplnil snadný dotazník pro získání modelace. Příjemné bylo, že sazba platí 3 měsíce- do té doby musí být žádost odeslána do schvalování jinak se sazba přepočte. Zdálo se to nadstandardní (ostatní banky bez online mívají méně) ovšem v tom procesu to nakonec bylo stejně o prsa.
Protože jsem refinancoval k výročí, které jsem měl až v listopadu 2026 (za více než 6 měsíců) a sazby už v dubnu stoupaly jak labutě na pouti, dělal jsem si nabídku každý druhý den znovu a znovu, abych si udržel sazbu co nejblíže termínu výročí. Získal jsem tak na mém emailu velkou řadu emailů s odkazy na zadávání hypotéky a později stejné množství upozornění, že mám pokračovat v rozpracované práci a zadat žádost.
Sazba 3,99% ale nesmí utéct za žádnou cenu… dokonce, když prý budu čerpat do 6 měsíců, dostanu 7.000Kč jako dárek – no k té ceně se ještě vrátíme.
Zadávání žádosti
Proces zadávání se mi jevil vcelku pohodlný- po rozkliknutí odkazu jsem vyplnil vše o sobě, své nemovitosti, příjmech a postupně mě na jedné straně za druhou proces prováděl oceňováním a detailním procesem skóringu.
A pak to přišlo- první nečekané úskalí. Bylo nutné přiložit vyčíslení od původní banky…
Původní banka si moc vrásky s tím, že já chci žádat o refinancování a potřebuju vyčíslení 6 měsíců dopředu, rozhodně nedělala. Já ale chtěl přece stihnout těch 7.000Kč- chápej, kolky a něco navíc, prostě fajn. Bez vyčíslení ale žádost ustrnula, byť u záložky příjmů a ocenění nemovitosti mi systém ukazoval, že je vše již dokončeno.
Pokračování žádosti se tak nečekaně vzdálilo.
Čekat na vyčíslení k výročí, nebo ne?
Jelikož mi bylo jasné, že čekaná 4 měsíce by zbořila můj plán na získání odměny (výročí jsem měl už přesně 6 měsíců od prokliku na zadávání žádosti) tak jsem přešel na lišácký plán dřívějšího získání vyčíslení, ať už s jakýmikoliv čísly.
Z branže vím, že když dám do této části procesu vyčíslení, které není na mé přesné datum výročí, ale třeba o 4 měsíce dříve, bude na něm sice vyšší částka, ale to mi nevadí- schválila by se vyšší, ale vyčerpalo by se na základě druhého vyčíslení, které bych obstaral později (za další 4 měsíce).
Bylo to trochu martýrium, neboť původní banka posílala část vyčíslení mailem a část (kterou Moneta požadovala) poštou na starou adresu, ale nakonec se nám jej podařilo na pobočce vytisknout a získat.
BYL TO SKVĚLÝ KROK.
Zjistil jsem totiž z vyčíslení, že oproti letité strategii má původní banka (UCB) již účtuje za předčasné splacení jen fixní částku 1000Kč (přičemž dřív to byly vyšší detítky tisíc a naposled jsem to z nich lámal přes fin. arbitra).
Nemusím tak čekat na výročí a hurá mohu pokračovat v žádosti- nepřijdu o dobrou sazbu.
Finalizace žádosti
Finalizaci žádosti jsem naplánoval na poslední chvíli před vypršením platnosti nabídky- přeci jen původní sazbu u UCB 2,89% jsem měl až do listopadu, tak proč bych ji bezdůvodně refinancoval tou vyšší od Monety (stále jsem netušil, jaké důvody k tomu nakonec stejně povedou).
Když přišel správný čas, tak jsem nahrál chybějící vyčíslení a chystal se na poslední svítící bod na mapě procesu- odeslání ke schválení. Už jsem se potěšil jak to dobře šlo a jak je proces přehledný, když najednou se bod odeslání rozvětvil a objevilo se spousta okýnek na vložení potvrzení o příjmech, na ocenění nemovitosti – no prostě panika, že to za těch 5 dní co mi zbývalo s dobrou sazbou prostě už nedám.
Rychle jsem tedy sehnal a doložil požadované dokumenty k příjmům a modlil se aby odhad bytu nespadl k odhadci.
U příjmů jsem udělal bohužel chybu a přiložil jiný dokument (protože jsem ho při pojmenovávání zaměnil s jiným) a to byl teda problém. V procesu zadávání se totiž nelze vracet ani o krok zpět!!
A tak nastala chvíle, kdy bylo třeba mluvit s někým živým…
SHÁNĚNÍ ŽIVÉ POMOCI
Sehnat živou pomoc nebylo teda ani trochu snadné a už vůbec ne dost rychlé, v mé situaci kdy do zvýšení sazby (a tedy i splátky o několik tisíc) zbývaly dny.
První pokus byl že jsem volal já, ale vždy jsem se dovolal jen automatu, který mě informoval, že nikdo není volný a že to mám buď zkusit později, nebo zažádat o zpětné volání.
Po několika dalších pokusech jsem tedy hovory vzdal a zažádal o zpětné volání- no za cca 30 hodin se mi banka ozvala, ale já byl zrovna na záchodě a hovor nevzal a tak se kolečko opakovalo. grrrrr, už jsem začínal byl opravdu na prášky.
Zažádal jsem tedy znovu o zpětné volání a s telefonem jsem spal, chodil na záchod i do sprchy a tentokrát mi štěstí přálo, druhý den jsem se s živou operátorkou domluvil na vrácení kroku zpět.
Sama mě varovala, že neví co to udělá, že systém na to není moc robusní- nebyl jsem tedy tolik překvapen, když zmizela valná část žádosti a musel jsem poté urychleně zadávat znova údaje o příjmech, údaje o nemovitosti a znovu přiložit – tentokrát správné, dokumenty 😀
Zbýval tedy jen odhad (no snad se mapa procesu zase nějak nerozvětví)
Odhad byl potvrzen záhy po nahrání předchozích dokumentů- přišla informace, že dle cenových map hodnota našeho 4+kk byla na hypotéku 2 mil dostačující a že je nutné za odhad uhradit 5000Kč – wow, to mě trochu překvapilo, odhad z cenových map skoro za cenu odhadu odhadcem? No ale 7.000,- pořád bylo v plánu, neváhal jsem a zaplatil, stejně nic jiného nezbývalo.
Tedy zbývalo- již jen zaurgovat proces po zaplacení (světe div se, volala mi stejná osoba, takže jsem nemusel vše znovu vysvětlovat) a vše bylo odesláno do schvalování.
Schválení žádosti
Schválení bylo již docela rychlé. Cca za 3 dny mi přišly návrhy smluv, ceník poplatků a návod jak postupovat.
Podle postupu jsme nechali ověřit dokumenty, zařídili katastr a odeslali potřebné na Monetu doporučenou poštou- to bylo docela snadné a pak jsem spočítal, zda mi to do toho výročí vyjde- a vycházelo to na den přesně s datem výročí i bonusem 7.000Kč jen jsem se pak podíval do ceníku…
Ceník
Kdo se podívá do ceníku předem, nebo dočetl až sem, ten nebude tolik překvapen.
Moneta totiž účtuje něco, co už spousta bank dnes buď neúčtuje, nebo má aspoň mnohem delší lhůty- úrok za dosud nevyčerpané rezervované prostředky. A to ne úplně malý úrok.
Dva měsíce od schválení byly sice zdarma, ale já potřeboval čerpat až za téměř 5 měsíců a za ty zbývající 2-3 placené měsíce by Moneta účtovala 0,1% p.m., což je pro 2 miliony 2000Kč každý měsíc na dlaň (nebo převedu-li to na roční sazbu, tak 1,2%), v období, kdy bych k tomu ještě měl i původní hypotéku.
Prostým součtem sazeb mi vyšlo, že není na co čekat a zažádal jsem o čerpání k mnohem dřívějšímu datu, než jsem původně zamýšlel (a to jsem mohl jedině díky tomu, že jsem neměl vysoký poplatek za předčasné splacení, jinak by nezbývalo než čekat a platit za rezervaci prostředků).
Za vynuceně rychlé čerpání na návrh na vklad jsem pak uhradil 3000Kč (což je mimo jiné také více, než účtují jiné banky) a refinancování dokončil.
Je tedy online hypotéka vhodná/výhodná
Pro některé situace jistě výhodná je, vhodná je ovšem jen pro zkušené jedince 🙂
Já například získal sazbu (a potažmo splátku), kterou bych u jiných bank ani jako poradce ve stejné době neusmlouval. Procesem jsem se díky svým znalostem nakonec prokousal, i když to ne vždy bylo jednoduché (zejména co se plánování termínů a orientace v procesu žádosti týkalo).
Komunikace s bankou není v tomto procesu vůbec samozřejmá, takže bych proces někomu, kdo vůbec neví, která bije moc nedoporučoval. Nakonec by zmatky a poplatky mohly dobrou sazbu pohřbít. Jelikož banka s poradci nespolupracuje a nejde o provizovatelný obchod, tak u poradců pomoc žádat nelze (ne tedy bezplatně) a na přepážce v bance také ne, jelikož pak už to není online, že 🙂 takže jedině čekat na zpětný hovor.
Složité také může být (a je) poskládat bonitu, pokud Vaše příjmy nejsou velmi jednoduché (chápejte pouze příjmy ze zaměstnání, které chodí na účet a dodáte pouze výpisy a potvrzení z práce)
Naprosto nevhodné mi to přijde na řešení výstavby- ani vlastně nevím, zda by něco takového Moneta vůbec poskytovat chtěla, spíš míří na ty nejjednodušší případy a těmi jsou právě financování bytových jednotek pro klienty zaměstnance.
Jediný případ, kde se mi jeví tento způsob sjednání jako lukrativní (s ohledem na podmínky a proces) je když někdo trochu znalý, kdo již nějakou hypotéku v životě sjednával kupuje bytovou jednotku- u koupě stejně všichni tlačí na rychlost (čímž odpadá problém s rezervací prostředků) a také není potřeba vyčíslení k příliš vzdálenému datu. Pokud mu nehatí stíhání termínů Monety nějaké podmínky v kupní smlouvě, nebo protistrana prodávajících, tak může získat zajímavou sazbu i bonus, který pokryje poplatky za dražší odhad a čerpání.
V případě refinancování není možné postupovat dostatečně předem, tam doporučují nejdřív od své původní banky získat vyčíslení k nejbližšímu datu k jakému to banka umí a od toho se odpíchnout, zda je dražší poplatek za předčasné splacení, nebo poplatky Monety za rezervaci prostředků.
Pokud už jste se přeci dostali do nějakých online obtíží, neváhejte se ozvat – situaci můžeme konzultovat a najít společně radu nebo přímo řešení.

Pro další informace mě kontaktujte
tel.: 730 193 762
info@jirihampl.cz
facebook.com/FinancniCarodej
 Nejdřív splatím úrok, pak splácím půjčku
Také už jste to od někoho slyšeli? Nebo jste dokonce sami zastáncem…
 Vysoká inflace si žádá aktualizaci pojistek
"V první řadě nemovitosti, v závěsu životní náklady" Doba zvýšené inflace nepřeje…